Yeni Varlık Barışı Düzenlemesi
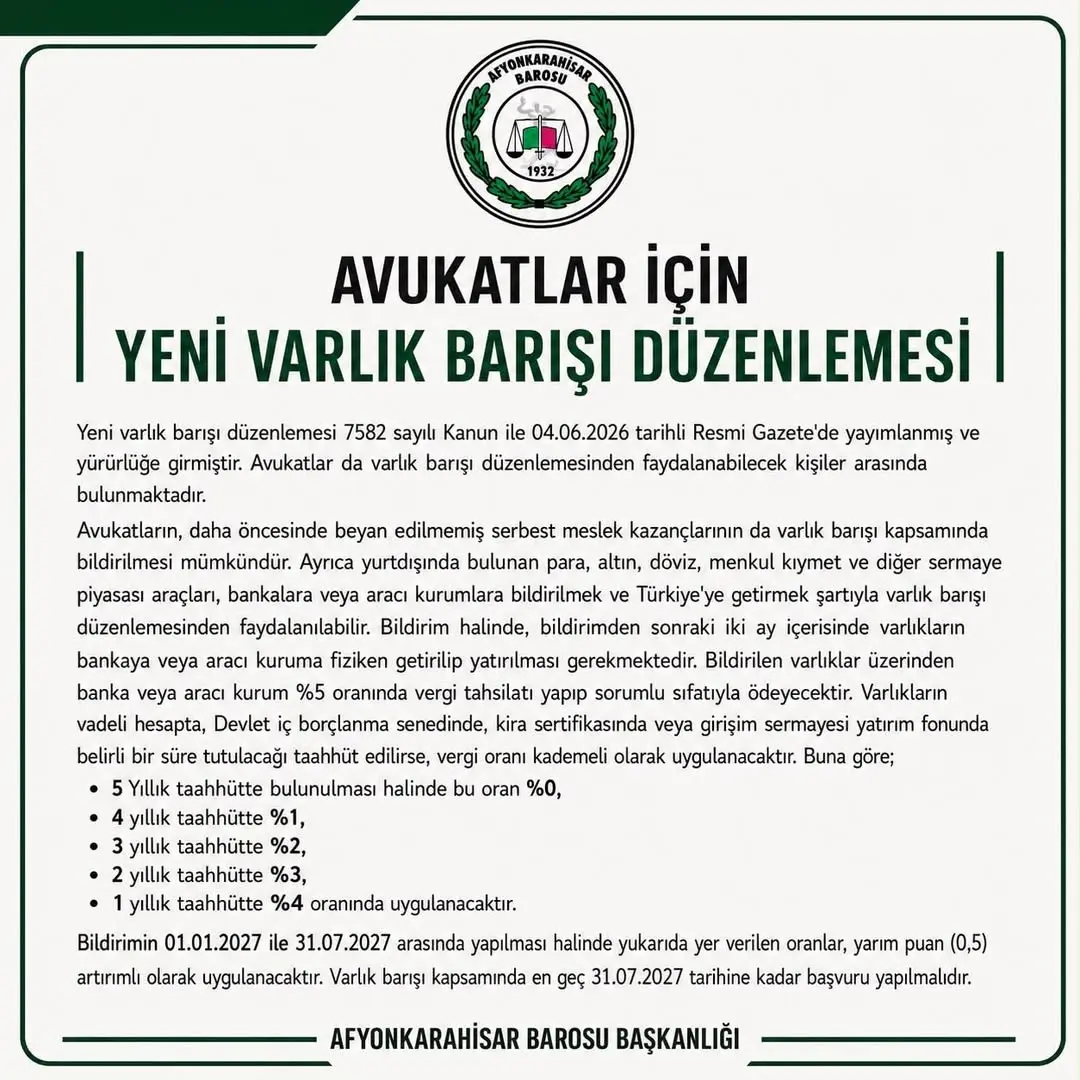
Yeni varlık barışı düzenlemesi 7582 sayılı Kanun ile 04.06.2026 tarihli Resmi Gazete’de yayınlanmış ve yürürlüğe girmiştir. Avukatlar da varlık barışı düzenlemesinden faydalanabilecek kişiler arasında bulunmaktadır.
Avukatların Hakları
Avukatların, daha öncesinde beyan edilmemiş serbest meslek kazançlarının da varlık barışı kapsamında bildirilmesi mümkündür. Yurtdışında bulunan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçları, bankalara veya aracı kurumlara bildirilmek ve Türkiye’ye getirilmek şartıyla varlık barışı düzenlemesinden faydalanılabilir. Bildirilen varlıklar üzerinden banka veya aracı kurum %5 oranında vergi tahsilatı yapacak ve sorumlu sıfatıyla ödeyecektir.
Vergi Oranları
Varlıklar vadeli hesapta, Devlet iç borçlanma senedinde, kira sertifikasında veya girişim sermayesi yatırım fonunda belirli bir süre tutulursa, vergi oranı kademeli olarak uygulanacaktır. 5 yıllık taahhütte bulunulması halinde vergi oranı %0, 4 yıllık taahhütte %1, 3 yıllık taahhütte %2, 2 yıllık taahhütte %3, 1 yıllık taahhütte ise %4 olacaktır. Bildirimin 01.01.2027 ile 31.07.2027 arasında yapılması durumunda oranlar, yarım puan artırımlı olarak uygulanacaktır. Varlık barışı kapsamında en geç 31.07.2027 tarihine kadar başvuru yapılmalıdır.
İlk Yorumu Sen Yap